

BESS资产可用性对工商业储能项目意味着什么
发布时间:2026年9月14日
目录
2026年,, 工商业储能 电池储能系统(BESS)已正式从一项实验性的备用解决方案转变为企业能源战略的核心支柱。在电网波动、需求电价上涨以及积极的脱碳目标的推动下,企业正以前所未有的速度部署电池储能系统。然而,随着与这些系统相关的财务风险不断增加,一个关键指标在董事会和工程部门都成为了关注的焦点: 储能系统资产可用性.
过去,买家评估储能资产时,往往只依据一个过于简化的正常运行时间百分比。如今,经验丰富的工商业运营商意识到,电池可能“在线”,但在用电高峰期却完全无法放电。真正理解电池储能系统(BESS)资产可用性的含义,决定着能否在五年内获得投资回报,还是会持续蒙受经济损失。.
本文对储能系统资产可用性的概念进行了剖析,探讨了为什么它是工商业项目最关键的指标,并研究了最新的 2026 年政策法规如何重塑性能保证和资产管理。.
解构储能系统资产可用性:超越简单的正常运行时间
在传统发电系统中,“可用性”仅仅指发电机是否已启动并准备发电。而电池储能系统(BESS)的可用性则更为复杂。电池是一种能量有限的资源;其性能不仅取决于硬件的健康状况,还取决于其荷电状态(SoC)、温度状况和控制架构。.
为了准确捕捉项目风险,现代工控运营商采用了一种多维框架,通常被称为 整体电池效率 (OBE). 该框架将资产可用性分解为四个不同的指标:
1. 设备可用性
设备可用性回答了最简单的问题:系统是否物理在线?它衡量的是储能系统 (BESS) 不受硬件故障、通信中断或预防性维护停机影响的时间百分比。虽然设备可用性是基础指标,但它并不全面;即使储能系统的设备可用性达到 100%,如果电池耗尽,仍然无法供电。.
2. 运行可用性
运行可用性跟踪系统是否积极响应能源管理系统 (EMS)。在工商业应用中,储能系统必须在几毫秒内对负载尖峰或电网信号做出反应。如果系统在线但由于传感器校准漂移而锁定在保护性的“空闲”状态,则其运行不可用。.
3. 电力可用性
功率可用性衡量系统在任何给定时刻提供其额定功率(以千瓦或兆瓦为单位)的能力。诸如电池不平衡、高温环境导致的逆变器降额运行或内阻增大等因素都可能人为地限制系统的功率输出。例如,如果一个 500 千瓦的系统为了防止热失控只能以 400 千瓦的安全功率放电,那么其功率可用性就会受到严重影响。.
4. 能源可用性
能源可用性决定了预期容量(以千瓦时或兆瓦时为单位)是否能够实际交付。由于锂离子电池会随时间推移而衰减,最初存储 1000 千瓦时电量的系统,到第三年可能只能提供 850 千瓦时。此外,隐藏的荷电状态 (SoC) 估算误差会导致“虚拟容量”的产生,即电池管理系统 (BMS) 高估可用能量,从而导致调度过程中过早关机。.
储能系统可用性的四个维度
| 可用性指标 | 它测量的是什么 | 停机/降功率的常见原因 | 对工商业项目的影响 |
| 设备 | 硬件正常运行时间(%) | 逆变器故障、电网故障、冷却系统故障。. | 停电期间收入来源完全丧失。. |
| 操作 | 急救医疗服务响应能力 | 通信延迟、BMS软件锁定、手动覆盖。. | 需求响应调度失败;电网同步失败。. |
| 功率(千瓦) | 排放速率容量 | 热降额、电池不平衡、PCS 退化。. | 无法完全消除需求高峰。. |
| 能量(千瓦时) | 交付期限 | 电池衰减、SoC校准漂移、放电深度限制。. | 系统在持续高峰期结束前就会耗尽能量。. |
资产可用性为何决定工商业财务绩效
对于公用事业规模的项目而言,电力可用性会影响电网级购电协议。而对于工商业设施而言,其财务影响则高度集中于特定区域,并会立即体现在每月的电费账单上。. 工商业储能 收入来源高度集中,这意味着一次可用性故障就可能抹杀一个月的节省。.
需求费用管理
需量电费——即根据设施在计费周期内用电量最高的15分钟时段计算的费用——最高可占商业电费账单的50%。 工商业用电池系统 储能系统(BESS)被编程用于监测设施负荷并释放电力以“削峰”。如果储能系统在设施当月最高峰值用电期间出现电力可用性下降,则峰值无法削峰,从而触发需量电费,并且该储能系统当月的经济价值将损失殆尽。.
分时电价套利和太阳能转移
许多工商业场所将储能系统(BESS)与屋顶太阳能发电系统结合使用。电池在白天太阳能充足(且价格低廉)时充电,并在傍晚电网分时电价飙升时放电。这需要较高的能源可用性。如果系统因性能衰减或热限制而降低可输送的千瓦时数,企业将被迫在晚间用电高峰时段购买昂贵的电网电力,从而破坏预期的平准化储能成本(LCOS)。.
计划外停机和生产损失
除了优化电费之外,工商业电池还能提供关键的备用电源。对于制造工厂、数据中心和冷链物流中心而言,电能质量波动每分钟会造成数万美元的损失。在这些场景下,必须保证99.9%的运行可用性,以确保微电网运行期间无缝切换到孤岛模式。.
2026 年政策展望:税收抵免和合规指令
2026年的立法环境已从根本上改变了工商业项目的融资和建设方式。严格的国内含量规定和延长的税收优惠政策要求开发商必须保持严格的可用性记录,以满足税收权益投资者的要求。.
第 48E 条款投资税收抵免 (ITC) 延期
在2026年的监管框架下,尤其是在《一项宏伟法案》(OBBBA)实施之后,独立式太阳能和风能项目将面临大幅激励措施逐步取消的局面。然而,电池储能系统(BESS)和太阳能+储能系统则享有较长的发展空间。储能项目在2033年之前均可享受全额第48E条投资税收抵免,工商业开发商可获得30%的基本抵免额,加上可叠加的奖励(国内含量、能源社区等),潜在抵免额最高可达50-60%。.
为了将这些信用额度货币化,第三方融资方要求提供严格的性能保证。如果储能系统(BESS)资产未能维持加权可用率阈值(通常为95%至98%),项目开发商可能面临巨额违约赔偿,从而威胁到投资税收抵免(ITC)交易的财务结构。.
FEOC合规性和供应链可用性
自2026年起,外国关注实体(FEOC)规则将直接影响项目的资格认定。储能系统若要保持其投资税收抵免(ITC)资格,必须满足物质援助成本比率(MACR)门槛。2026年,这意味着系统成本中至少有55%不得来源于或受外国关注实体控制。.
这项政策直接影响设备的可用性。工商业运营商不能再依赖价格低廉、未经检验的进口替换零件来维护其系统。采购符合标准的备件(逆变器、HVAC机组、电池模块)需要战略性的供应链管理。如果储能系统(BESS)发生故障,而符合FEOC标准的替换组件需要6个月的交货周期,那么该资产的年度设备可用性将大幅下降。.
2026年美国BESS监管和税务框架
| 政策/法规 | 2026 年授权 | 对工商业储能系统资产可用性的影响 |
| 美国国税局第48E条 | 30% 基本信用额度保留至 2033 年。. | 融资方要求严格的 95%+ 可用性保证才能承销税收权益。. |
| FEOC合规性 | 55% 最低非 FEOC MACR 阈值。. | 限制廉价的外国备件;需要建立国内运维体系以最大限度地减少停机时间。. |
| UL 9540 / NFPA 855 | 严格的热失控和外壳标准。. | 系统必须采用智能 BMS 和 IP54+ 外壳,以防止因安全问题导致的可用性损失。. |
技术解决方案:确保2026年高可用性
实现 98% 的电池整体效率 (OBE) 已不再依赖于定期的人工检查。行业标准已转向积极主动、数据驱动的资产管理。.
人工智能驱动的BESS分析
工商业运营商正在迅速采用基于云的分析引擎来采集模块级数据。通过跟踪电池静置期间的电压波动、库仑效率和温度梯度,人工智能系统可以在电池发生故障前 8 到 12 周预测其性能衰减模式。这使得计划外停机(会影响可用性)转变为计划内维护。.
先进的机柜和散热管理
硬件耐久性是资产可用性的基石。工商业系统通常部署在恶劣环境中,例如工厂屋顶、尘土飞扬的农田或沿海港口。仅依靠基础机柜会导致过热降频和湿气侵入。到2026年,防护等级达到IP标准的机柜(室内/受控环境为IP54,室外微电网为IP65-IP67)将成为强制性要求。此外,在容量超过500 kWh的系统中,液冷系统已基本取代了强制风冷系统,从而确保电池温度均匀,并在频繁充放电循环中保持电力可用性。.
结论
在工商业储能市场中,储能系统(BESS)资产可用性是至关重要的指标。随着项目规模的扩大,以及2026年监管环境鼓励采用高度优化的国产基础设施,“正常运行时间”已不再足够。通过积极管理设备、运营、电力和能源的可用性,工商业运营商可以保护其税收抵免,最大限度地节省需求电费,并确保其设施在日益动荡的能源环境中保持韧性。.
Higre 能源解决方案 – Higre ESS Stor
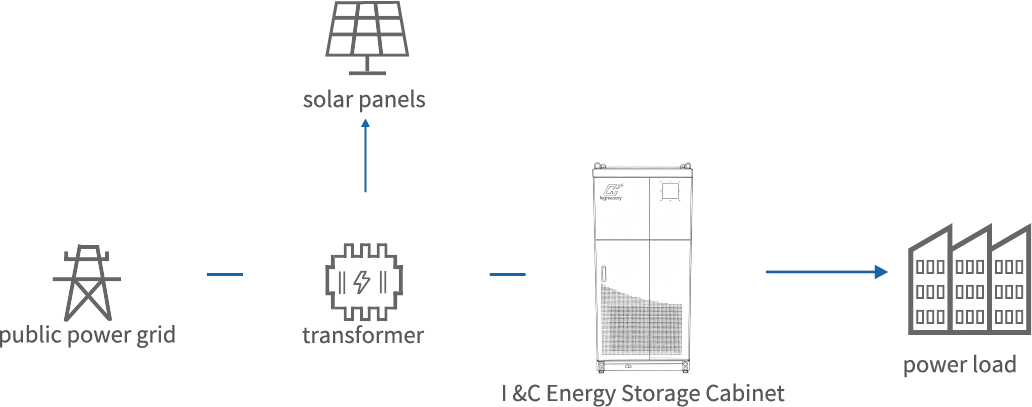
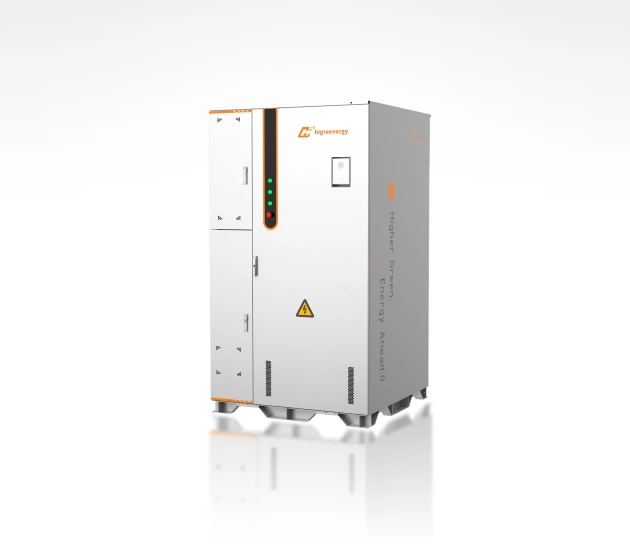
这 HGES 存储 261 是一款紧凑型、可扩展的商用电池储能柜,旨在降低电力成本、应对高峰需求并最大限度地利用可再生能源。它配备了先进的锂电池技术、智能电池管理系统 (BMS) 和强大的安全功能,无论作为独立单元部署还是集成到太阳能+储能系统中,都能为商业和轻工业设施提供可靠的备用电源和能源弹性。.
确保高资产可用性的关键特性:
- 261千瓦时容量: 针对商业节能进行了优化。.
- 液冷:效率更高,循环寿命超过 8000 次。.
- -35°C 至 55°C 操作:内置自加热功能,适用于极端天气。.
- 智能楼宇管理系统: 实时系统监控(SOC/SOH)。.
- 极致安全: 集成防火隔热功能。.
- IP55/IP67防护等级: 坚固耐用的户外适用外壳。.
与 Higre Energy 合作,获取必要的技术,超越性能保证,最大化您的储能投资回报率。.
常见问题解答
对于工商业项目,加权储能系统可用性究竟是如何计算的?
加权可用性超越了简单的基于时间的正常运行时间。它计算每个时间段的可用功率,并将其除以系统的额定功率。例如,如果一个 1000 kW 的系统在一个月内在线运行了 100% 天,但由于热降额,其最大放电功率仅为 900 kW,则其加权功率可用性为 90%。该指标能够让运营商真实了解系统的运行性能。.
如果我的BESS系统出现严重停机,我的2026年ITC税收抵免会受到什么影响?
根据美国国税局第 48E 条款,投资税收抵免 (ITC) 的申报依据是投入使用的设备的资本成本,而非其持续运行性能。严重的停机时间不会导致国税局收回您的税收抵免。但是,如果您的项目是通过第三方税务股权投资者融资的,那么您的合同很可能包含履约保证条款。严重的停机时间会触发您财务协议中的违约赔偿条款或违约条款,从而破坏项目的经济可行性。.
如果 FEOC 法规在 2026 年限制使用外国零部件,这将如何影响我的 BESS 维护和正常运行时间?
2026 年的要求规定,非 FEOC 材料援助成本比率必须达到 55%,这意味着如果依赖被禁止的国外供应链来获取廉价、即时的替换零件会影响系统的合规状态,则您不能这样做。为了保持高资产可用性,工商业运营商必须与拥有符合规定的国内备件库存的运维服务商合作,或者投资于模块化系统,这样就可以在不使整个集装箱停机的情况下,对单个组件进行旁路维修。.
参考
- OBBBA 之后的能源税收抵免:您需要了解的内容,Wipfli Financial Insights,2026 年 8 月。.
- FEOC 电池储能合规性:2026 年 ITC 资格,EticaAG 监管报告,2026 年。.
- BESS可用性计算简介(OBE框架),Librenergy性能工程,2026。.
- 2026 年工商业电池储能容量规划指南(15 分钟负载数据指南),PVB 储能分析,2026 年 1 月。.